


UPI Payment में बड़ा बदलाव: ₹2,000 से ज्यादा के कुछ मर्चेंट ट्रांजैक्शन पर 0.4% तक MDR, लेकिन ग्राहक से नहीं लिया जाएगा शुल्क
UPI Payment से जुड़े नियमों में 15 अक्टूबर 2026 से बड़ा बदलाव होने जा रहा है। नए फ्रेमवर्क के तहत ₹2,000 से ज्यादा के कुछ पात्र मर्चेंट UPI ट्रांजैक्शन पर 0.4% तक Merchant Discount Rate यानी MDR लागू होगा। हालांकि, इस शुल्क का भुगतान ग्राहक नहीं, बल्कि संबंधित मर्चेंट करेगा। ऐसे में सवाल उठ रहा है कि UPI में MDR लागू होने से क्या Visa और Mastercard जैसी अमेरिकी कंपनियों को भी फायदा मिलेगा?

पहले समझिए MDR क्या होता है
MDR यानी Merchant Discount Rate वह शुल्क है, जो डिजिटल पेमेंट स्वीकार करने वाले कारोबारी से लिया जाता है। कार्ड से होने वाले भुगतान में यह शुल्क पेमेंट सिस्टम से जुड़े अलग-अलग पक्षों के बीच बांटा जा सकता है। इसमें कार्ड जारी करने वाला बैंक, पेमेंट स्वीकार करने वाला बैंक, कार्ड नेटवर्क और अन्य पेमेंट सर्विस प्रोवाइडर शामिल होते हैं।
उदाहरण के लिए, अगर ₹3,000 के क्रेडिट कार्ड ट्रांजैक्शन पर 2% MDR लगता है तो शुल्क ₹60 होगा। कार्ड नेटवर्क जैसे Visa या Mastercard को भी नेटवर्क से जुड़ी फीस मिल सकती है।


UPI में कितना MDR लगेगा?
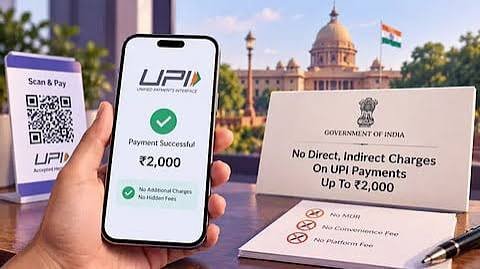
नए फ्रेमवर्क के मुताबिक, ₹2,000 से ज्यादा के पात्र मर्चेंट UPI ट्रांजैक्शन पर अधिकतम 0.4% MDR लागू होगा। वहीं ₹75,000 या उससे ज्यादा के ट्रांजैक्शन पर MDR की अधिकतम सीमा ₹300 रखी गई है।
उदाहरण के तौर पर ₹3,000 के पात्र UPI पेमेंट पर 0.4% के हिसाब से ₹12 MDR बनेगा। ₹50,000 के भुगतान पर यह रकम ₹200 होगी। वहीं ₹1 लाख के ट्रांजैक्शन पर 0.4% के हिसाब से ₹400 बनेंगे, लेकिन अधिकतम सीमा लागू होने के कारण MDR ₹300 ही रहेगा।
हालांकि, हर UPI ट्रांजैक्शन पर यह शुल्क नहीं लगेगा। आम ग्राहक के लिए UPI पेमेंट मुफ्त रहेगा। P2P यानी व्यक्ति से व्यक्ति के बीच होने वाले ट्रांजैक्शन पर भी MDR नहीं लगेगा। छोटे P2PM मर्चेंट के लिए भी तय शर्तों के तहत जीरो MDR का प्रावधान रहेगा।

क्या Visa और Mastercard को मिलेगा फायदा?
यह समझना जरूरी है कि Visa और Mastercard कार्ड नेटवर्क हैं, जबकि UPI भारत का अपना डिजिटल पेमेंट इंफ्रास्ट्रक्चर है। कार्ड से भुगतान में MDR से मिलने वाली फीस का एक हिस्सा कार्ड नेटवर्क को मिल सकता है। लेकिन UPI की संरचना इससे अलग है।
इसलिए केवल UPI पर MDR लागू होने से यह निष्कर्ष नहीं निकाला जा सकता कि Visa या Mastercard को सीधे इसका फायदा मिलेगा। UPI के तहत MDR से मिलने वाली रकम का वितरण अलग पेमेंट इकोसिस्टम और उसके निर्धारित ऑपरेशनल ढांचे के अनुसार होगा।

UPI के बिजनेस मॉडल में क्यों हो रहा बदलाव?
UPI लंबे समय से ग्राहकों के लिए मुफ्त डिजिटल पेमेंट सिस्टम के रूप में काम करता रहा है। लेकिन इतने बड़े पेमेंट नेटवर्क को संचालित करने में सर्वर, बैंकिंग टेक्नोलॉजी, टेलीकॉम, साइबर सिक्योरिटी और अन्य इंफ्रास्ट्रक्चर पर लगातार खर्च होता है।
NPCI के आंकड़ों के मुताबिक अगस्त 2026 में UPI ने करीब 2,451 करोड़ ट्रांजैक्शन प्रोसेस किए, जिनकी कुल वैल्यू लगभग ₹29.9 लाख करोड़ रही। ऐसे विशाल नेटवर्क के लिए MDR को बड़े मर्चेंट ट्रांजैक्शन तक सीमित रखते हुए एक कमर्शियल मॉडल विकसित करने की कोशिश की जा रही है।

ग्राहक की जेब पर क्या असर होगा?
नए नियमों के तहत ग्राहक से अलग से UPI चार्ज लेने का प्रावधान नहीं है। यानी अगर ग्राहक ₹5,000 का सामान खरीदकर UPI से भुगतान करता है, तो उसे ₹5,000 ही देने होंगे। MDR मर्चेंट-साइड शुल्क है और इसे ग्राहक पर डालने की अनुमति नहीं होगी।
इसलिए UPI में MDR की शुरुआत को सीधे अमेरिकी कंपनियों के फायदे से जोड़ना सही नहीं होगा। असल बदलाव UPI के कमर्शियल और फीस मॉडल में है। इसका वास्तविक प्रभाव इस बात पर निर्भर करेगा कि MDR से मिलने वाली रकम का वितरण कैसे होता है और पेमेंट सिस्टम में शामिल अलग-अलग पक्षों को इसमें किस तरह हिस्सा मिलता है।
[…] और जानें […]
[…] अन्य खबरें! […]